Domain eu-umweltrecht.de kaufen?
Wir ziehen mit dem Projekt
eu-umweltrecht.de um.
Sind Sie am Kauf der Domain
eu-umweltrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eu-umweltrecht.de kaufen?
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
Ähnliche Suchbegriffe für Geldwerten
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Mein grüner FußabdruckWie Viele Liter Wasser Werden Verbraucht, Um Eine Jeans Herzustellen? Warum Sind Bäume Vor Allem Wichtig? Bei Dem Quiz Mein Grüner Fußabdruck Kann Man Viel Zu Den Themen Nachhaltigkeit, Umwelt Und Klima Lernen Oder Sein Wissen Unter Beweis Stellen....9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
NaBiV Heft 171: Erfolgskontrollen im Naturschutz, Fachbücher von Bundesamt für NaturschutzErfolgskontrollen als integraler Bestandteil von Programmen und Projekten sowie weiterer Massnahmen des Naturschutzes dienen vorrangig der Überprüfung, ob ein Erfolg von fachlich hergeleiteten Massnahmen eingetreten ist. Weiterhin sollen sie Fehlentwicklungen aufdecken und Hinweise geben, wie Abläufe effektiver gestaltet werden können. Ziel ist es, zu prüfen, ob und wie der Wirkungsgrad von Naturschutz-Aktivitäten (das „Outcome“) erhöht werden kann. Damit tragen sie ebenfalls dazu bei, Mittel und Ressourcen effizienter einzusetzen. Darüber hinaus liefern Erfolgskontrollen Hinweise und Argumente für einen weiteren Handlungsbedarf, beispielsweise nach der Beendigung von Projekten.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umweltrecht 110. Ergänzungslieferung, FachbücherDas Fachbuch "Umweltrecht 110. Ergänzungslieferung" bietet eine umfassende und aktuelle Übersicht über die relevanten Aspekte des Umweltrechts. Mit einem Umfang von 880 Seiten ist es eine wertvolle Ressource für Studierende, Fachleute und Interessierte im Bereich Wirtschaft und Recht. Die loseblattsystematische Aufbereitung ermöglicht eine flexible Handhabung und einfache Aktualisierung der Inhalte. Die erste Auflage, die im Jahr 2026 veröffentlicht wird, behandelt grundlegende sowie spezifische Themen der allgemeinen Rechtswissenschaft und ist in deutscher Sprache verfasst. Mit einem handlichen Format von 16 cm Breite und 22,2 cm Höhe ist das Buch sowohl für den Einsatz im Studium als auch für die praktische Anwendung geeignet. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den Herausforderungen und Entwicklungen im Umweltrecht auseinandersetzen möchten.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umweltschutz und EU-Beihilfenrecht, Fachbücher von Leonie KislingDas Fachbuch "Umweltschutz und EU-Beihilfenrecht" von Leonie Kisling bietet eine umfassende Analyse der Rolle des EU-Beihilfenrechts im Kontext der grünen Transformation. Es beleuchtet, wie dieses Rechtsinstrument zur Integration von Umweltschutzaspekten beitragen kann, während gleichzeitig der Binnenmarkt geschützt wird. Die Autorin diskutiert die Herausforderungen und Möglichkeiten, die sich aus der aktuellen Rechtslage ergeben, insbesondere im Hinblick auf die Ausnahmetatbestände des Art. 107 Abs. 3 AEUV. Das Buch zeigt auf, dass trotz der bestehenden rechtlichen Rahmenbedingungen das Potenzial zur Förderung des Umweltschutzes im EU-Beihilfenrecht noch nicht vollständig ausgeschöpft ist. Es wird argumentiert, dass eine stärkere Berücksichtigung von Umweltschutzbelangen notwendig ist, um den Anforderungen der Zeit gerecht zu werden und einen Ausgleich zwischen Umweltschutz und wirtschaftlichen Interessen zu schaffen. Mit 488 Seiten bietet das Buch eine fundierte Grundlage für Studierende, Fachleute und Interessierte im Bereich Wirtschaft und Recht.104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **


Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
Top-Angebote
Produkte zum Begriff Geldwerten:
-
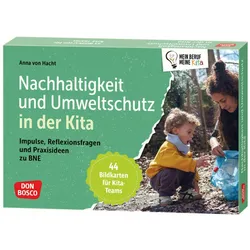
Nachhaltigkeit und Umweltschutz in der Kita, Schulbücher von Anna von HachtDas Buch "Nachhaltigkeit und Umweltschutz in der Kita" von Anna von Hacht bietet eine umfassende Einführung in die Umwelterziehung für frühkindliche Bildungseinrichtungen. Es thematisiert, wie Bildung für nachhaltige Entwicklung (BNE) im Alltag von Kitas umgesetzt werden kann. Mit 44 Bildkarten und einem Begleitheft werden praxisnahe Ideen vorgestellt, die es Kita-Teams ermöglichen, Themen wie Mülltrennung, Energiesparen und verantwortungsvollen Konsum in den Alltag zu integrieren. Reflexionsfragen fördern den Austausch im Team und helfen, konkrete Projektideen zu entwickeln, die Kinder aktiv in die Umweltschutzmassnahmen einbeziehen. Das Buch zielt darauf ab, Nachhaltigkeit als selbstverständlichen Bestandteil der kindlichen Lebensrealität zu etablieren und die Bedeutung von Ressourcenbewusstsein bereits im frühen Alter zu vermitteln.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das kleine Weltretten 1x1 - Naturschutz, Umweltschutz & Klimaschutz für Einsteiger: Wie Sie die Probleme der heutigen Welt erkennen und in kleinenDas Kleine Weltretten 1x1 - Naturschutz, Umweltschutz & Klimaschutz Für Einsteiger: Wie Sie Die Probleme Der Heutigen Welt Erkennen Und In Kleinen Schritten Nach Und Nach Verbessern Von Marieke Gesing, Psiana Verlag, 978-3-96930-341-2, Sprecher:...8,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein grüner FußabdruckWie Viele Liter Wasser Werden Verbraucht, Um Eine Jeans Herzustellen? Warum Sind Bäume Vor Allem Wichtig? Bei Dem Quiz Mein Grüner Fußabdruck Kann Man Viel Zu Den Themen Nachhaltigkeit, Umwelt Und Klima Lernen Oder Sein Wissen Unter Beweis Stellen....9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
NaBiV Heft 171: Erfolgskontrollen im Naturschutz, Fachbücher von Bundesamt für NaturschutzErfolgskontrollen als integraler Bestandteil von Programmen und Projekten sowie weiterer Massnahmen des Naturschutzes dienen vorrangig der Überprüfung, ob ein Erfolg von fachlich hergeleiteten Massnahmen eingetreten ist. Weiterhin sollen sie Fehlentwicklungen aufdecken und Hinweise geben, wie Abläufe effektiver gestaltet werden können. Ziel ist es, zu prüfen, ob und wie der Wirkungsgrad von Naturschutz-Aktivitäten (das „Outcome“) erhöht werden kann. Damit tragen sie ebenfalls dazu bei, Mittel und Ressourcen effizienter einzusetzen. Darüber hinaus liefern Erfolgskontrollen Hinweise und Argumente für einen weiteren Handlungsbedarf, beispielsweise nach der Beendigung von Projekten.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
Ähnliche Suchbegriffe für Geldwerten
-
Umweltrecht 110. Ergänzungslieferung, FachbücherDas Fachbuch "Umweltrecht 110. Ergänzungslieferung" bietet eine umfassende und aktuelle Übersicht über die relevanten Aspekte des Umweltrechts. Mit einem Umfang von 880 Seiten ist es eine wertvolle Ressource für Studierende, Fachleute und Interessierte im Bereich Wirtschaft und Recht. Die loseblattsystematische Aufbereitung ermöglicht eine flexible Handhabung und einfache Aktualisierung der Inhalte. Die erste Auflage, die im Jahr 2026 veröffentlicht wird, behandelt grundlegende sowie spezifische Themen der allgemeinen Rechtswissenschaft und ist in deutscher Sprache verfasst. Mit einem handlichen Format von 16 cm Breite und 22,2 cm Höhe ist das Buch sowohl für den Einsatz im Studium als auch für die praktische Anwendung geeignet. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den Herausforderungen und Entwicklungen im Umweltrecht auseinandersetzen möchten.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umweltschutz und EU-Beihilfenrecht, Fachbücher von Leonie KislingDas Fachbuch "Umweltschutz und EU-Beihilfenrecht" von Leonie Kisling bietet eine umfassende Analyse der Rolle des EU-Beihilfenrechts im Kontext der grünen Transformation. Es beleuchtet, wie dieses Rechtsinstrument zur Integration von Umweltschutzaspekten beitragen kann, während gleichzeitig der Binnenmarkt geschützt wird. Die Autorin diskutiert die Herausforderungen und Möglichkeiten, die sich aus der aktuellen Rechtslage ergeben, insbesondere im Hinblick auf die Ausnahmetatbestände des Art. 107 Abs. 3 AEUV. Das Buch zeigt auf, dass trotz der bestehenden rechtlichen Rahmenbedingungen das Potenzial zur Förderung des Umweltschutzes im EU-Beihilfenrecht noch nicht vollständig ausgeschöpft ist. Es wird argumentiert, dass eine stärkere Berücksichtigung von Umweltschutzbelangen notwendig ist, um den Anforderungen der Zeit gerecht zu werden und einen Ausgleich zwischen Umweltschutz und wirtschaftlichen Interessen zu schaffen. Mit 488 Seiten bietet das Buch eine fundierte Grundlage für Studierende, Fachleute und Interessierte im Bereich Wirtschaft und Recht.104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein grüner Fußabdruck - Das SpielDieses Spiel Gewinnt Ihr Nur Gemeinsam: Gelingt Es Euch, Durch Lösen Der Quizkarten Und Meistern Der Herausforderungen Genügend Bäume Zu Pflanzen, Um Die Erderwärmung Rechtzeitig Aufzuhalten? Erreicht Der Temperaturmarker Das Letzte Feld, Habt Ihr...17,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
-
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
-
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.